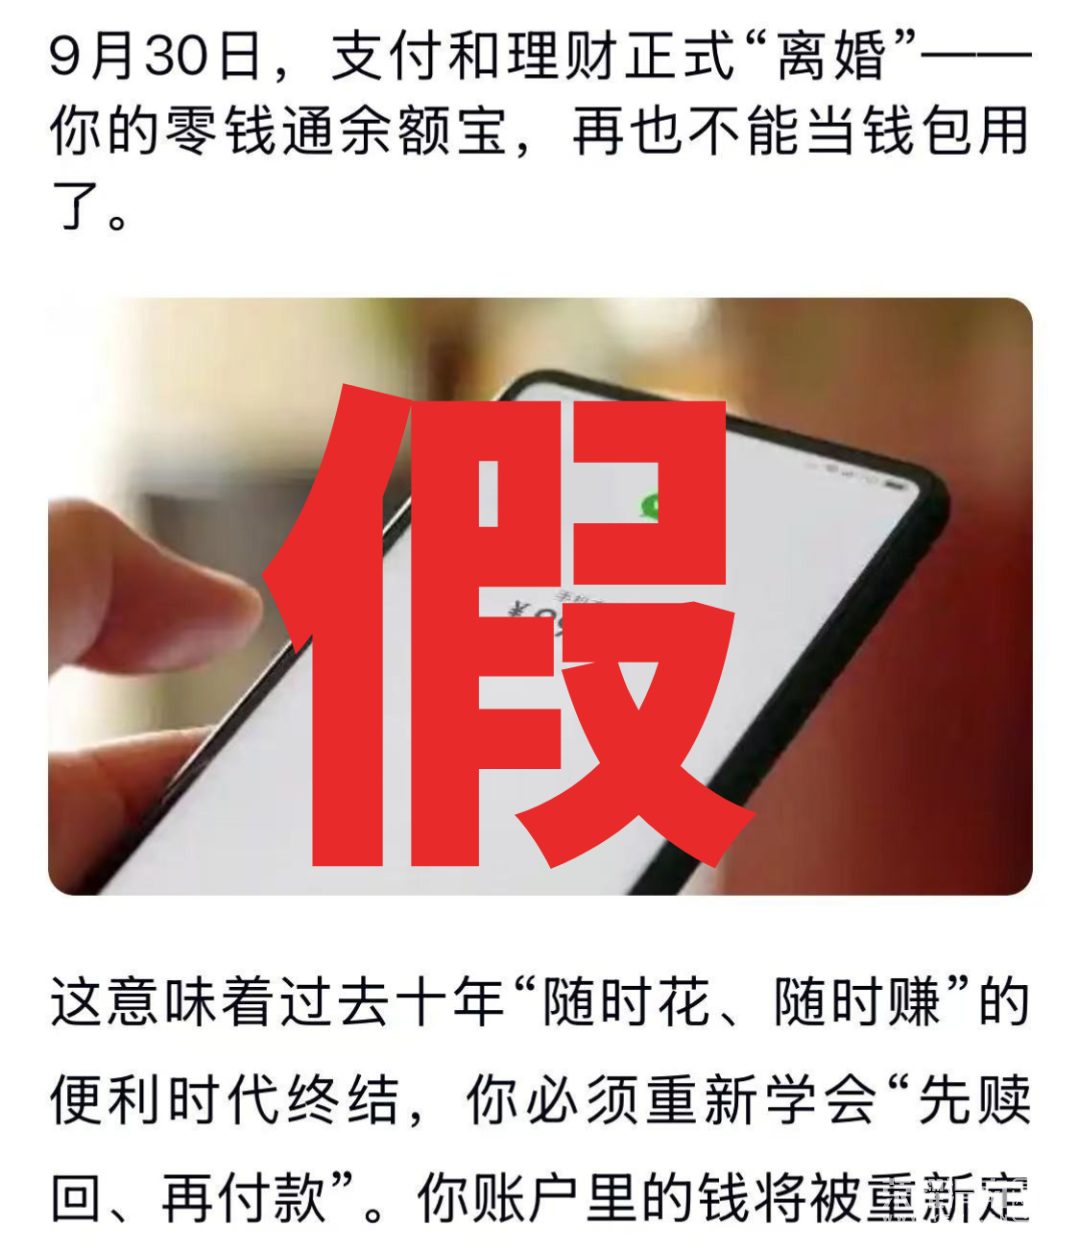
记者注意到,不少自媒体博主援引了2026年9月30日起实施的《金融产品网络营销管理办法》。其中,第十二条提到,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。
一些自媒体博主对新规进行解读,认为“零钱通、余额宝将从收银台付款列表中移除”或“用零钱通、余额宝账号内的资金支付时,需要把钱提前转出到微信零钱、支付宝余额才能消费”等。
对此,记者向多家支付机构求证相关传闻的真实性,接近人士均证实,“零钱通、余额宝等相关产品或将退出支付收银台”是对政策的误读。
实际上,《金融产品网络营销管理办法》要求支付机构的收银台页面中支付工具必须与贷款等金融产品区隔展示,这完全不同于“禁止零钱通、余额宝资金用于支付”或“禁止在收银台展示”。
9月30日后,用户依然可以通过这两种渠道付款,只是支付页面会按政策要求将零钱通与微信零钱、银行卡等区分开,余额宝也是如此。
零钱通相关业务从业者告诉记者,产品相关功能使用不受影响;余额宝相关业务从业者则向记者介绍,当前已经开始逐步进行区隔展示,产品注明是“理财”。
“出现这样的谣言,主要是对央行等八部门出台的《金融产品网络营销管理办法》产生误读,以及自媒体的标题化传播造成的误解。”招联首席经济学家董希淼解释,零钱通、余额宝的底层资产对应货币基金,属于资产管理产品。新规要求非银支付机构不得将资产管理产品列为支付选项,本意是要求支付工具与理财、信贷等金融产品在收银台页面“区隔展示”,避免混淆,但部分博主把“规范展示”曲解为“禁止使用”,再叠加流量驱动,产生了夸大传播。
博通咨询金融行业资深分析师王蓬博也有类似的看法。王蓬博表示,《金融产品网络营销管理办法》第十二条由两项相互支撑的禁止性要求构成,前半句规范支付场景展示逻辑,后半句切断金融营销变现路径,共同构成对支付机构金融业务模式的系统性约束。